اشترك في تنبيهات الرصد
تنبيه فوري بالبريد الإلكتروني عند رصد حركة غير معتادة في الأسعار، الأحجام، الملكية، أو المراكز المكشوفة — بدون اختيار أسهم أو قطاعات أدناه، ستصلك تنبيهات لكل السوق.
بدون اختيار أسهم أو قطاعات = تنبيهات لكل السوق
الأسبوع 36 — 2026
تنبيه فوري بالبريد الإلكتروني عند رصد حركة غير معتادة في الأسعار، الأحجام، الملكية، أو المراكز المكشوفة — بدون اختيار أسهم أو قطاعات أدناه، ستصلك تنبيهات لكل السوق.
بدون اختيار أسهم أو قطاعات = تنبيهات لكل السوق
نظرة شمولية على تحركات رؤوس الأموال الذكية. يتم تحديث البيانات آلياً لرصد التغيرات في الملكيات الاستراتيجية (Major Stakeholders)، المراكز المكشوفة (Shorts)، وعمليات إعادة الشراء (Buybacks).
تعريف: هذا الملخص يعرض ثلاثة أرقام رئيسية: عدد المستثمرين الكبار الذين أعلنوا حصصهم، عدد الشركات التي عليها مراكز بيع على المكشوف (Short Selling)، وعدد الشركات التي تشتري أسهمها من السوق (Buyback).
مثال: إذا ظهر الرقم 45 في “ملكيات استراتيجية”، فهذا يعني أن 45 مستثمراً مؤسسياً أفصحوا عن ملكيتهم لحصص تتجاوز 5% في شركات مدرجة.
لماذا عليك أن تهتم؟ هذه الأرقام الثلاثة تقرأ نبض “الأموال الذكية”. ارتفاع الـ Buybacks يعني أن الإدارات تراهن على شركاتها. ارتفاع الـ Shorts يعني أن متداولين محترفين يراهنون على هبوط أسهم بعينها. متابعتها أسبوعياً تعطيك صورة عن توجه السوق قبل أن تعكسها الأسعار.
كيف تقرأ هذا الجزء؟ قارن الأرقام بالأسبوع الماضي — الاتجاه أهم من الرقم المطلق. Buybacks يرتفع + Shorts يتراجع = بيئة إيجابية. Shorts يرتفع بحدة = راقب الأسهم المستهدفة في القسم الثالث. أي رقم يقفز بأكثر من 20% في أسبوع يستحق التحقيق.
تعريف: خارطة حرارية (Heatmap) تعرض نسبة تملّك كبار المستثمرين المؤسسيين في كل شركة مدرجة. كلما كان اللون أغمق، زادت نسبة التملك.
مثال: إذا ظهرت خانة غامقة عند تقاطع “صندوق الاستثمارات العامة” مع رمز 2222 (أرامكو)، فهذا يعني أن الصندوق يمتلك حصة كبيرة في أرامكو — مثلاً 90%.
لماذا عليك أن تهتم؟ المؤسسات الكبرى لا تتحرك باندفاع — قراراتها مبنية على أبحاث عميقة. عندما تتركز ملكياتها في سهم معين، فهذا إشارة ثقة قوية. وعندما تُقلّص، فهذه إشارة تحذير مبكر قبل أن يتحرك السعر.
كيف تقرأ هذا الجزء؟ ابحث عن الخلايا الداكنة — كلما اشتدت الحدة زادت التركّز. صف يمتد أفقياً (مؤسسة واحدة في أسهم كثيرة) = تنويع مؤسسي. عمود يمتد رأسياً (سهم واحد تتزاحم عليه مؤسسات كثيرة) = سهم “محبوب” لكن ذو مخاطر خروج جماعي. الخلايا الفارغة بجانب خلايا داكنة تعني أن المؤسسة تركّز اهتمامها انتقائياً.
تحليل الكثافة (Heatmap) يوضح المؤسسات التي تمتلك حصصاً في أكثر من شركة.
الفترة: 2026-02-14 — 2026-09-03
المحور الأفقي: رمز السهم (Ticker) | المحور العمودي: اسم المالك | اللون: نسبة التملكتعريف: يعرض هذا القسم جدولاً تفصيلياً لكل مستثمر رئيسي في كل شركة، مع تتبع التغيرات في نسب الملكية عبر الزمن.
مثال: إذا رأيت أن صندوق الاستثمارات العامة زاد ملكيته في أرامكو بنسبة 0.5% خلال الأسابيع الأخيرة، فهذا مؤشر على ثقة مؤسسية متصاعدة.
لماذا عليك أن تهتم؟ تغيرات ملكية المستثمرين الكبار تسبق في الغالب تحركات سعرية جوهرية. المستثمر المؤسسي الذي يزيد حصته يُضيق العرض ويدعم السعر، والعكس صحيح.
كيف تقرأ هذا الجزء؟ الجدول يُظهر الملكية الحالية والتغير الأسبوعي والتراكمي لكل مستثمر. الرسم يتتبع مسار التغير خلال الـ 3 أشهر الماضية — كل خط هو مستثمر في شركة.
الفترة: 2026-02-14 — 2026-09-03
الفترة: 2026-06-05 — 2026-09-03
يعرض هذا الرسم التغيّر في نسبة ملكية كل مستثمر رئيسي في كل شركة خلال الـ 3 أشهر الماضية. كل خط يمثل مستثمراً واحداً في شركة واحدة. المحور العمودي يعكس التغيّر في النسبة عن أول قراءة في الفترة (الصفر = لا تغيير). الأسهم التي لم تشهد تغييراً في الملكية مُستبعدة من هذا الرسم.
تعريف: يعرض الشركات التي لديها مراكز بيع على المكشوف (Short Selling) — أي أن مستثمرين اقترضوا أسهمها وباعوها متوقعين انخفاض سعرها. النقطة الذهبية = أول قراءة مسجلة، والحمراء = أحدث قراءة.
مثال: إذا ظهرت نقطة ذهبية عند 0.3% ونقطة حمراء عند 0.8% لسهم معيّن مع خط أحمر يربطهما، فهذا يعني أن نسبة البيع على المكشوف ارتفعت — مما يشير إلى تزايد الرهان على انخفاض السهم.
لماذا عليك أن تهتم؟ البيع على المكشوف يُنفَّذ غالباً من متداولين مؤسسيين يملكون معلومات أو تحليلات لا يملكها الأفراد. سهم تتصاعد فيه نسبة الـ Short هو سهم يراه المحترفون بعيون قلقة. وفي الوقت نفسه، إذا انعكست الصورة فجأة، فقد يحدث “short squeeze” يدفع السعر للأعلى بسرعة.
كيف تقرأ هذا الجزء؟ الخط الأحمر الصاعد (من نقطة ذهبية منخفضة إلى نقطة حمراء مرتفعة) = ضغط بيعي متزايد = تحذير. الخط الأخضر الهابط = تراجع المراكز المكشوفة = إشارة تحسّن محتملة. الأسهم في أقصى اليمين (أعلى نسبة Short حالية) هي الأكثر خطورة. ابحث عن الأسهم التي لديها خط طويل نازل — قد تكون فرصة short squeeze.
الشركات الأعلى عرضة للبيع على المكشوف. النقطة الذهبية = أول رصد، النقطة الحمراء = آخر رصد. الخط الأحمر = ارتفاع، الأخضر = انخفاض.
الفترة: 2026-02-14 — 2026-09-03
تعريف: سجل لبرامج إعادة شراء الأسهم (Buyback). عندما تشتري شركة أسهمها من السوق، فهي تقلل العرض مما قد يدعم السعر. الجدول يعرض عدد الأسهم المشتراة والتغيّر عن القراءة السابقة.
مثال: إذا ظهر أن شركة STC اشترت 2,000,000 سهم والتغيّر +500,000 بسهم أخضر، فهذا يعني أنها زادت مشترياتها بنصف مليون سهم مقارنة بالقراءة السابقة — إشارة على ثقة الإدارة.
لماذا عليك أن تهتم؟ الإدارة تعرف شركتها أكثر من أي محلل خارجي. عندما تُنفق الشركة أموالها على شراء أسهمها، فهي تقول ضمنياً: “نعتقد أن سعرنا الحالي أقل من قيمتنا الحقيقية.” هذا أقوى إشارة إيجابية من أي تقرير بحثي.
كيف تقرأ هذا الجزء؟ ركّز على عمود “التغيير” — الأسهم الخضراء الكبيرة تعني برامج شراء متسارعة. الأسهم الحمراء تعني تباطؤاً أو توقفاً — قد يعني نفاد ميزانية البرنامج أو تغيّر موقف الإدارة. رتّب الجدول تنازلياً حسب التغيير للعثور على الأكثر نشاطاً هذا الأسبوع.
الفترة: 2025-12-31 — 2026-06-30
يقارن هذا الرسم حجم أسهم الخزينة بين Q1 2026 وQ2 2026 لأكبر الشركات نشاطاً. العمود الذهبي يمثل Q2 2026، والعمود الرمادي يمثل Q1 2026.
تعريف: جدول شامل لمؤشرات الأداء السنوية لكل سهم: العائد السنوي (كم ربح/خسر)، التذبذب (مدى تقلب السعر)، نسبة شارب (العائد مقابل المخاطرة)، وأقصى انخفاض (أكبر خسارة من القمة).
مثال: سهم بعائد سنوي +25%، تذبذب 18%، وشارب 1.4 يُعتبر ممتازاً — عائد مرتفع بمخاطرة معقولة. أما سهم بعائد +25% وتذبذب 60% وشارب 0.4 فعائده جاء بمخاطرة عالية جداً.
لماذا عليك أن تهتم؟ الربح الرقمي وحده مُضلِّل. السؤال الحقيقي هو: كم تحمّلت من ألم للوصول إلى هذا الربح؟ هذا القسم يكشف إن كنت تُكافأ بشكل عادل على المخاطرة التي تتحملها، أم أن عوائدك جاءت بالصدفة وسط تذبذب شديد.
كيف تقرأ هذا الجزء؟ رتّب الجدول حسب نسبة شارب لا العائد. شارب > 1 = ممتاز، 0.5-1 = مقبول، < 0.5 = عائد لا يستحق مخاطرته. أقصى انخفاض > 30% يعني أن السهم مر بمرحلة مؤلمة — تحقق إن كنت قادراً نفسياً على تحمّلها. ابحث عن مثلث الجودة: عائد مرتفع + تذبذب منخفض + انخفاض أقصى محدود.
مؤشرات الأداء السنوية لجميع الأسهم المرصودة. العائد السنوي، التذبذب، نسبة شارب، وأقصى انخفاض.
الفترة: 2025-09-03 — 2026-09-02
تعريف: رسم بياني يضع كل سهم كنقطة حسب عائده (المحور العمودي) وتذبذبه (المحور الأفقي). الأسهم في الزاوية العلوية اليسرى هي الأفضل: عائد مرتفع وتذبذب منخفض. الخط المتقطع يمثل الحد الأمثل (Efficient Frontier).
مثال: سهم يظهر في أعلى اليسار (عائد 30%، تذبذب 12%) أفضل من سهم في أسفل اليمين (عائد -5%، تذبذب 40%). إذا كان سهمك تحت خط الحد الأمثل، فهناك محافظ بديلة تعطي نفس العائد بمخاطرة أقل.
لماذا عليك أن تهتم؟ هذا الرسم يجيب على سؤال جوهري: هل أنت في المكان الصحيح على خريطة المخاطر؟ أسهم في “الزاوية الخاطئة” تعني أنك تدفع ثمناً باهظاً من المخاطرة مقابل عائد لا يستحق. إعادة بناء المحفظة نحو أعلى اليسار هي جوهر إدارة المحافظ الاحترافية.
كيف تقرأ هذا الجزء؟ المنطقة المستهدفة: أعلى اليسار (عائد مرتفع، تذبذب منخفض). الأسهم فوق خط الحد الأمثل المتقطع = تعطيك أكثر مما يستحق خطرها. الأسهم تحته = مدفوعاتها للمخاطرة أقل من السوق. النقاط في الزاوية اليمنى السفلى (عائد سلبي + تذبذب مرتفع) = تجنّبها تماماً. مرّر الفأرة على أي نقطة لرؤية اسم السهم.
كل نقطة تمثل سهماً. المحور الأفقي = التذبذب السنوي، المحور العمودي = العائد السنوي. الخط المتقطع = الحد الأمثل (Efficient Frontier) المقدّر.
الفترة: 2025-09-03 — 2026-09-02
تعريف: يرصد هذا القسم ثلاثة مستويات زمنية — يومي، أسبوعي، شهري — لتقييم حركة السيولة وحجم التداول في السوق. يعتمد على بيانات OHLCV اليومية الكاملة لكل سهم مدرج.
مثال: إذا ظهر سهم بنسبة دوران (Turnover Ratio) تتجاوز 5% يومياً مع Z-Score للحجم > 2، فهذا يعني أن كمية التداول على هذا السهم أعلى بكثير من معدّله الطبيعي — إشارة تستحق التدقيق.
لماذا عليك أن تهتم؟ الحجم هو الوقود الحقيقي للسعر. ارتفاع السعر بدون حجم = حركة هشّة. ارتفاع السعر مع ارتفاع حاد في الحجم = تأكيد مؤسسي. نسبة الدوران (value_traded/market_cap) تكشف الأسهم التي تجذب انتباهاً غير اعتيادي نسبةً لحجمها.
كيف تقرأ هذا الجزء؟ شاشة الأسهم النشطة (أعلى): رتّب حسب نسبة الدوران أو Z-Score الحجم للعثور على الأسهم الأكثر نشاطاً. مخطط الكثافة (وسط): يبيّن توزيع العوائد اليومية — كلما ضاق المنحنى قلّت المخاطر. الخارطة الاستراتيجية (أسفل): الأسهم في الزاوية العلوية اليسرى (حجم تداول عالٍ مقارنة بالقيمة السوقية) هي أهداف دخول مؤسسي محتملة.
البيانات ليوم: 2026-09-03
الفترة: 2026-08-28 — 2026-09-03 (آخر 7 أيام تقويمية)
الفترة: 2026-08-05 — 2026-09-03 (آخر 30 يوماً تقويمياً)
مخطط الكثافة يعرض توزيع عوائد جميع الأسهم خلال آخر 30 يوماً. الخط الذهبي = المتوسط، الخط الكحلي = الوسيط. المنطقة الحمراء = ذيل المخاطرة (أدنى 5% من العوائد)، المنطقة الخضراء = ذيل الفرصة (أعلى 5%). الذيل الأيسر الممتد إشارة تصاعد البيع وضعف السيولة.
الفترة: 2026-08-05 — 2026-09-03
مخطط مزدوج اللوغاريتم يقارن القيمة السوقية (المحور الأفقي) بمتوسط قيمة التداول اليومية (المحور الرأسي) خلال آخر 30 يوماً. النقاط الذهبية = أسهم ذات سيولة استثنائية — نقاط دخول مؤسسي محتملة.
تعريف: مصفوفة تعرض قوة العلاقة بين عوائد الأسهم. معامل الارتباط يتراوح بين -1 (عكسي تام) و+1 (طردي تام). الارتباط العالي يعني أن السهمين يتحركان معاً، والعكسي يعني تحركهما بعكس بعض.
مثال: إذا كان الارتباط بين سهم أرامكو وسهم سابك = 0.85 (أخضر غامق)، فعندما يرتفع أرامكو 2%، يرتفع سابك غالباً بنسبة قريبة. امتلاكهما معاً لا يوفر تنويعاً حقيقياً.
لماذا عليك أن تهتم؟ التنويع الحقيقي يُقلّل الخسارة عندما يتراجع جزء من محفظتك. لكن إذا كانت أسهمك مترابطة، فهي ستتراجع معاً في آنٍ واحد — وتنويعك وهمي. هذا القسم يكشف الروابط الخفية بين أسهمك قبل أن تكلفك في لحظة أزمة.
كيف تقرأ هذا الجزء؟ اللون الأخضر الداكن = ارتباط إيجابي قوي (يتحركان معاً). اللون الأحمر الداكن = ارتباط عكسي (أحدهما يرتفع والآخر ينخفض = تحوّط طبيعي). ابحث عن أسهمك في الصفوف والأعمدة — إذا كانت كلها خضراء مع بعض فمحفظتك غير متنوعة فعلياً. القيم بين -0.3 و+0.3 هي المنطقة الآمنة للتنويع.
ارتباط العوائد اليومية مصنّف حسب القوة والاتجاه. الارتباطات غير القوية (|r| < 0.5) محذوفة. الأخضر = ارتباط إيجابي، الأحمر = ارتباط عكسي (سلبي).
الفترة: 2025-09-03 — 2026-09-02
تعريف: مقارنة بين القطاعات من حيث متوسط العائد ومتوسط التذبذب. الرسم الأول يعرض أعمدة مزدوجة لكل قطاع، والثاني يعرض توزيع العوائد داخل كل قطاع (صندوق الشوارب).
مثال: إذا ظهر قطاع “البنوك” بمتوسط عائد 15% وتذبذب 10%، بينما “التأمين” بعائد 5% وتذبذب 30%، فالبنوك أفضل أداءً وأقل مخاطرة. صندوق الشوارب يكشف إذا كان أداء القطاع بسبب شركة واحدة أم أداء جماعي.
لماذا عليك أن تهتم؟ السوق لا يرتفع ويهبط ككتلة واحدة — القطاعات تتناوب في القيادة. معرفة أي القطاعات تتصدر الأداء حالياً وأيها يتخلف تساعدك على توجيه رؤوس أموالك للمكان الصحيح في الدورة الاقتصادية الحالية.
كيف تقرأ هذا الجزء؟ في الرسم الأول: القطاعات التي يرتفع عمود عائدها (أزرق) ويتراجع عمود تذبذبها (رمادي) هي القادة الحقيقيون. في الصندوق والشوارب: الصندوق الضيق يعني أداء متجانس في القطاع (التوقعات موثوقة). الصندوق العريض يعني تبايناً كبيراً — اختر أسهماً بعينها ولا تشتري القطاع كله.
متوسط العائد والتذبذب لكل قطاع، مع توزيع العوائد.
الفترة: 2025-09-03 — 2026-09-02
تعريف: لوحة مؤشرات مخاطر متقدمة لكل سهم. VaR = أقصى خسارة يومية متوقعة بثقة 95%. CVaR = متوسط الخسارة في أسوأ 5% من الأيام. سورتينو = عائد مقابل مخاطرة الهبوط فقط. كالمار = عائد مقابل أقصى انخفاض.
مثال: سهم بـ VaR 95% = -2.5% يعني أنه في 95% من الأيام لن تتجاوز خسارته 2.5%. لكن CVaR = -4% يعني أنه في أسوأ 5% من الأيام، متوسط الخسارة 4%. الالتواء السلبي يعني أن الخسائر الكبيرة أكثر احتمالاً من الأرباح الكبيرة.
لماذا عليك أن تهتم؟ كثير من المستثمرين يخسرون لأنهم لا يعرفون “أسوأ سيناريو” لمراكزهم. هذا القسم يقدم لك هذا الرقم بدقة رياضية. معرفة الـ CVaR مسبقاً تساعدك على تحديد حجم المركز المناسب بحيث لا تؤثر أسوأ خسارة ممكنة على محفظتك كلها.
كيف تقرأ هذا الجزء؟ رتّب حسب سورتينو — يعكس جودة العائد مقابل مخاطر الهبوط فقط. سورتينو > 1 = ممتاز. CVaR أسوأ من -5% = ضع حجماً أصغر في هذا السهم. الالتواء (Skewness) السلبي الكبير (< -1) = توزيع الخسائر غير متماثل — الكوارث أكثر احتمالاً من الانتعاشات المفاجئة. التفرطح (Kurtosis) العالي (> 3) = ذيول سمينة = مفاجآت كبيرة في الاتجاهين.
لوحة شاملة لمؤشرات المخاطر: القيمة المعرضة للخطر (VaR)، العجز المتوقع (CVaR)، نسبة سورتينو، نسبة كالمار، الالتواء، والتفرطح.
الفترة: 2025-09-03 — 2026-09-02
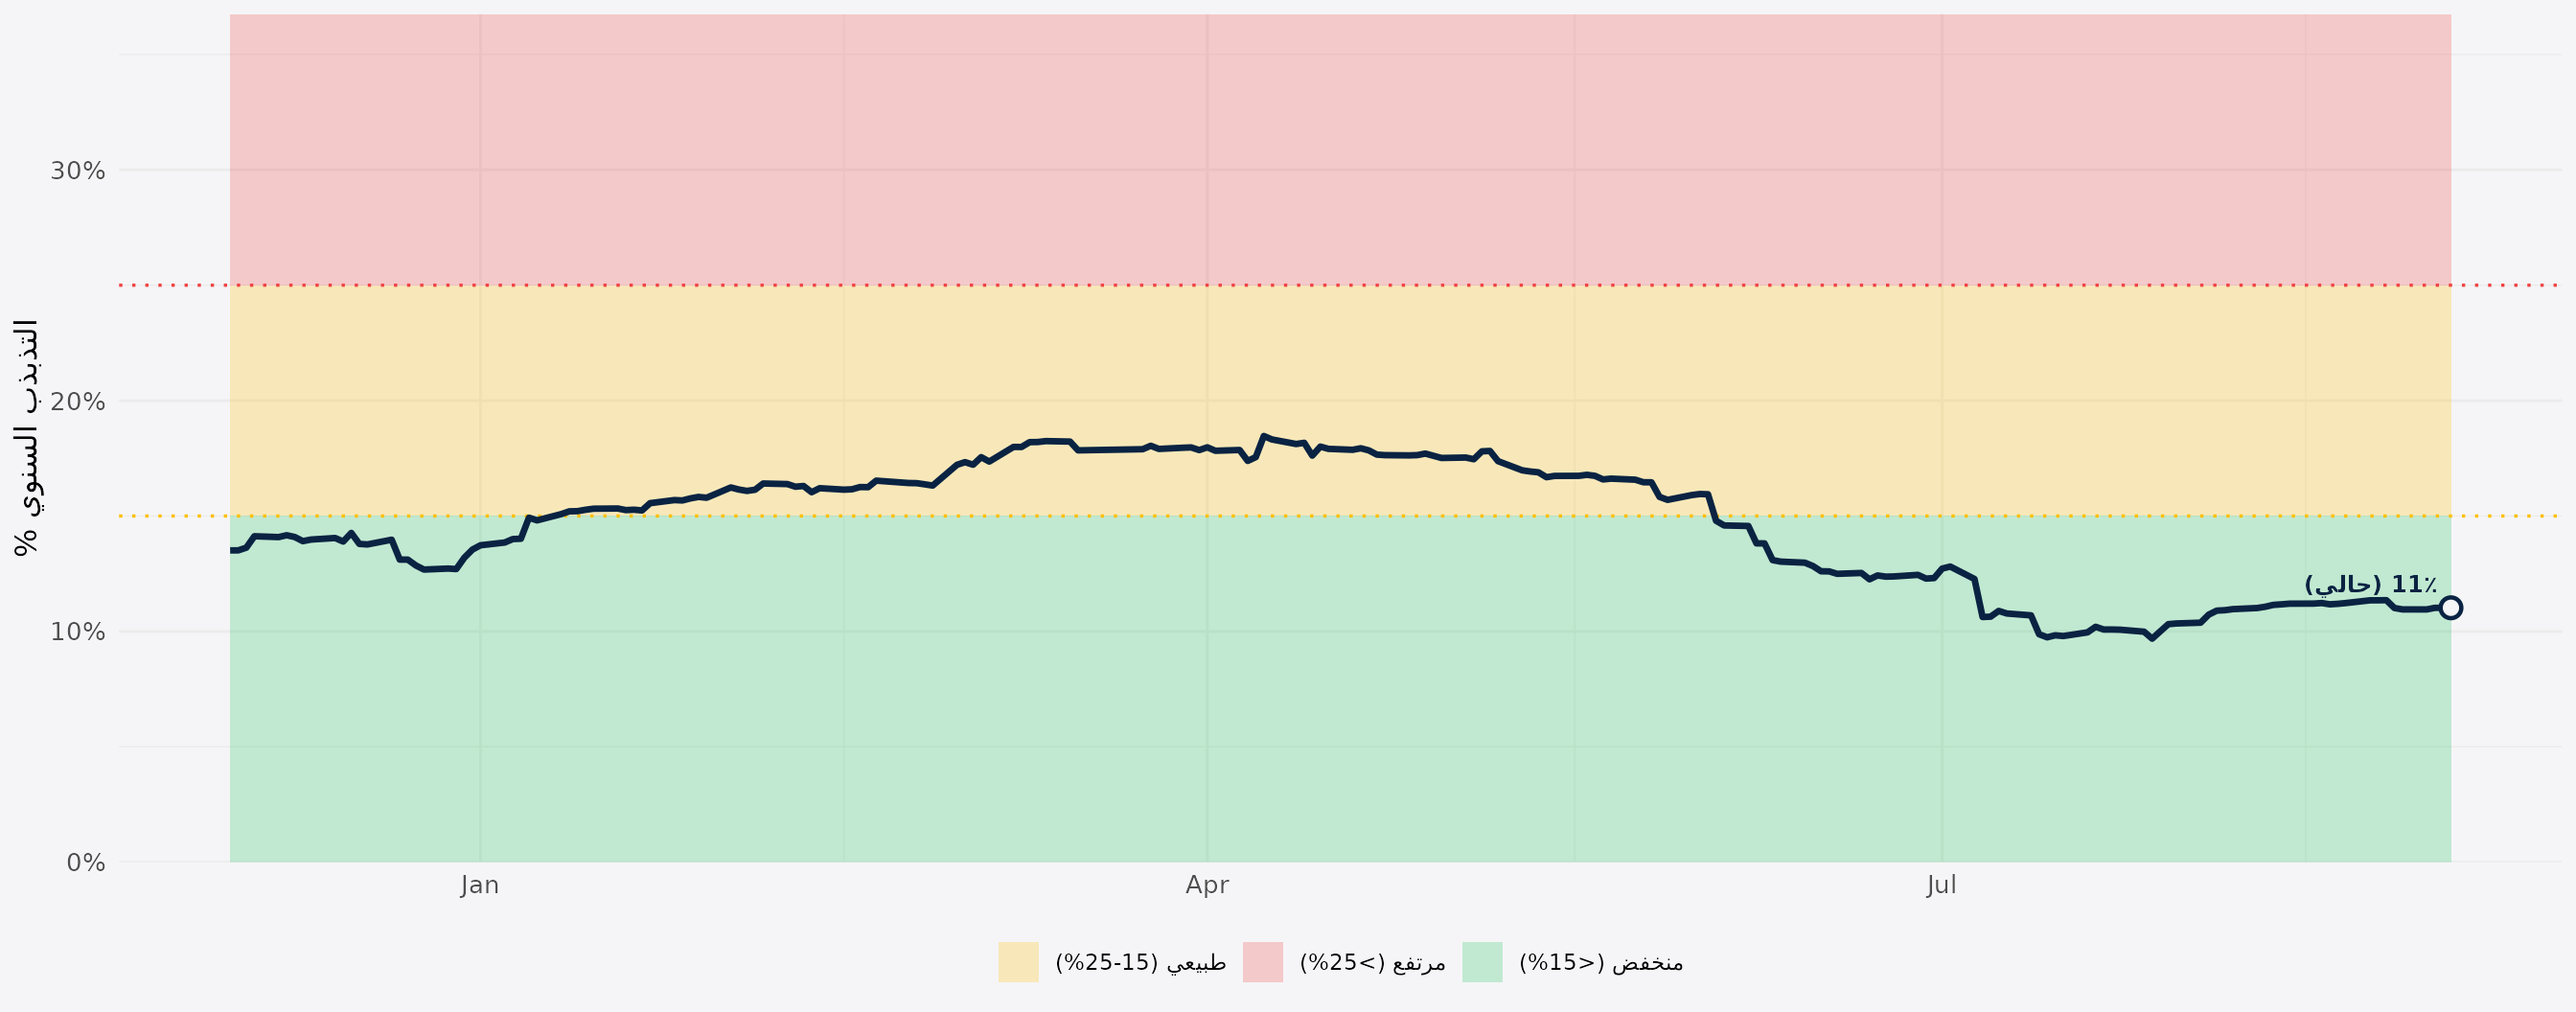
تعريف: يتتبع التذبذب المتداول على مدى 63 يوم تداول (ربع سنة) لأكثر الأسهم نشاطاً. ثلاث مناطق ملونة تصنف النظام: أخضر (منخفض < 15%)، أصفر (طبيعي 15-25%)، أحمر (مرتفع > 25%).
مثال: إذا كان الخط في المنطقة الخضراء عند 12%، فالسوق هادئ. إذا انتقل إلى المنطقة الحمراء عند 30%، فهذا يعني أن تقلبات الأسعار اليومية أصبحت كبيرة — وقد يكون وقت حذر أو فرصة للشراء بأسعار منخفضة.
لماذا عليك أن تهتم؟ حجم مركزك يجب أن يتغير مع نظام التذبذب. في بيئة هادئة يمكنك المجازفة أكثر، وفي بيئة مضطربة عليك التقليص. تجاهل نظام التذبذب يعني أن stop-loss المضبوط في وقت هدوء قد يُفعَّل في أول تقلب طبيعي في وقت اضطراب.
كيف تقرأ هذا الجزء؟ انظر للموضع الحالي لكل خط (أقصى اليمين). المنطقة الخضراء (< 15%) = وقت مناسب للدخول بمراكز طبيعية. المنطقة الصفراء (15-25%) = احذر، ضيّق stop-loss. المنطقة الحمراء (> 25%) = قلّص المراكز أو اخرج. الخطوط التي تتقاطع من أسفل للأعلى عبر المنطقة الصفراء = إشارة تحذير مبكرة.
التذبذب المتداول (63 يوم تداول) لأكثر 10 أسهم نشاطاً. المناطق الملونة تشير إلى نظام التذبذب الحالي.
الفترة: 2025-09-03 — 2026-09-02
تعريف: مقارنة مخاطر القطاعات عبر ثلاثة مقاييس: VaR (الخسارة اليومية المتوقعة)، CVaR (العجز المتوقع في أسوأ الأيام)، وأقصى انخفاض. الرسم الثاني يقارن جودة العائد (شارب مقابل سورتينو) مع تلوين حسب المخاطرة.
مثال: قطاع بـ VaR = -1.5% و CVaR = -2% أقل خطورة من قطاع بـ VaR = -3.5% و CVaR = -5.5%. في الرسم الثاني، القطاع في أعلى اليمين (شارب وسورتينو مرتفعان) هو الأفضل أداءً مقابل مخاطرته.
لماذا عليك أن تهتم؟ عند تخصيص الأموال بين قطاعات، لا تنظر للعائد وحده. قطاع يعطيك 12% بتذبذب 8% أفضل بكثير من قطاع يعطيك 15% بتذبذب 30%. هذا القسم يساعدك على اتخاذ قرار التخصيص القطاعي بعيون مفتوحة على المخاطر.
كيف تقرأ هذا الجزء؟ في الرسم الأول: القطاعات التي يكون فيها VaR و CVaR قريبَيْن من الصفر هي الأقل خطورة. في الرسم الثاني: ابحث عن القطاعات في الزاوية العلوية اليمنى (شارب مرتفع + سورتينو مرتفع) — هذه هي القطاعات التي تُكافئك على مخاطرتها. اللون الأفتح = مخاطرة أقل. الجمع بين انخفاض VaR وارتفاع الشارب يُعطيك الأولوية القطاعية المثالية.
مقارنة متوسطات مؤشرات المخاطر حسب القطاع. الرسم البياني الأول يعرض VaR و CVaR وأقصى انخفاض، والثاني يقارن شارب مع سورتينو.
الفترة: 2025-09-03 — 2026-09-02
تعريف: تحليل الأسهم المتراجعة حالياً عن أعلى قممها. “عمق الانخفاض” = كم خسر السهم من القمة، و”المدة” = كم يوماً مضى وهو في انخفاض. الفقاعات ملونة حسب 4 أنظمة: صدمة قصيرة، هلع سعري، تآكل بطيء، أو انهيار هيكلي.
مثال: سهم بانخفاض 15% منذ 30 يوماً (صدمة قصيرة، أصفر) قد يتعافى سريعاً. أما سهم بانخفاض 45% منذ 180 يوماً (انهيار هيكلي، أحمر داكن) فقد يواجه مشاكل جوهرية تحتاج تحليلاً أعمق.
لماذا عليك أن تهتم؟ الانخفاض المؤقت هو فرصة شراء. الانخفاض الهيكلي هو فخ قيمة. الفرق بينهما ليس في عمق الخسارة فحسب، بل في مدتها. هذا القسم يساعدك على التمييز بين “تصحيح صحي” و”ورطة حقيقية” قبل أن تضخ أموالاً في سهم لن يتعافى.
كيف تقرأ هذا الجزء؟ المحور الأفقي = عدد الأيام في الانخفاض (المدة). المحور العمودي = عمق الانخفاض (الحجم). الفقاعات الصفراء قرب الأعلى اليسار = صدمة قصيرة وعميقة = فرصة محتملة. الفقاعات الحمراء الداكنة في أسفل اليمين = انهيار طويل وعميق = تجنّب. حجم الفقاعة يعكس عمق الانخفاض — كلما كبرت كلما كانت الوضع أسوأ.
تحليل الأسهم المتراجعة حالياً عن قممها. الرسم الأول يعرض عمق الانخفاض الحالي، والثاني يقارن أقصى انخفاض مع مدته.
الفترة: 2025-09-03 — 2026-09-02
تعريف: نموذج GARCH(1,1) أو صيغته المعدَّلة GJR-GARCH(1,1) التي تراعي أثر الرفع المالي — تُختار الأفضل إحصائياً بينهما تلقائياً في كل تشغيل — بتوزيع Student-t، يُقدَّر على تاريخ طويل يمتد لأكثر من عقد لمؤشر مركّب من كل الأسهم المغطاة في هذا التقرير، ثم يُستخدم في محاكاة تاريخية مُرشّحة (Filtered Historical Simulation): تسلسل التذبذب المقدَّر بأسلوب GARCH يُستكمل بسحب صدمات عشوائية من التوزيع التجريبي الفعلي للعوائد المعيارية (Bootstrap) — وليس من توزيع افتراضي جاهز. الهدف: تقدير الخسائر المحتملة على أفق 21 يوم تداول (شهر) بأسلوب يعكس التذبذب المتغير عبر الزمن والذيول الثقيلة الفعلية للسوق السعودي.
مثال: إذا أظهرت المحاكاة VaR 95% = -7.2%، فهذا يعني أنه بافتراض استمرار نظام التذبذب الحالي، هناك احتمال 5% أن يخسر المؤشر المركّب أكثر من 7.2% خلال 21 يوم تداول. عمود “عبر الدورة” يعيد نفس الحساب انطلاقاً من التباين طويل الأجل بدلاً من مستوى التذبذب الحالي فقط — الفرق بين العمودين يوضح هل السوق حالياً أهدأ أم أكثر اضطراباً من المعتاد تاريخياً.
لماذا عليك أن تهتم؟ الأزمات تأتي دائماً “فجأة” — لكنها لا تكون مفاجئة لمن أعد نفسه. اختبار الضغط يعطيك رقماً واضحاً: “في أسوأ الأحوال، كم قد أخسر؟” هذا الرقم يحدد إن كان بمقدورك نفسياً ومالياً تحمّل الموقف — أو أنك تحتاج لتقليص المخاطرة الآن.
كيف تقرأ هذا الجزء؟ الهيستوغرام يعرض توزيع 50,000 مسار محاكاة لأفق 21 يوم. الخطان المتقطعان (VaR 95% وVaR 99%) يمثلان حدود الخسارة عند مستويي الثقة المعتادين؛ خطا Expected Shortfall (ES) الإضافيان يوضحان متوسط الخسارة داخل الذيل — أي بافتراض أن الخسارة تجاوزت VaR فعلاً، فكم تبلغ في المتوسط؟ جدول “الحساسية لافتراض التوزيع” يوضح أن هذه الأرقام غير حسّاسة بشدة لشكل الذيل المفترض، لأن المحاكاة الفعلية أصلاً لا تفترض توزيعاً بارامترياً. جدول السيناريوهات المسمّاة يقارن هذا كله بأسوأ فترة تاريخية فعلية وبأزمات معروفة. وأخيراً، “اختبار الأداء التاريخي” يجيب على سؤال مختلف تماماً: هل كان هذا النموذج نفسه دقيقاً تاريخياً، أم كان يبالغ أو يقلل من تقدير الخطر؟
نموذج GARCH(1,1) أو صيغته المعدَّلة GJR-GARCH(1,1) — تُختار الأفضل إحصائياً بينهما تلقائياً — بتوزيع Student-t، مع محاكاة تاريخية مُرشّحة (Filtered Historical Simulation) على مؤشر مركّب من كل الأسهم المغطاة، بعمق تاريخي يمتد لأكثر من عقد. يقدّر الخسائر المحتملة على أفق 21 يوم تداول دون افتراض شكل ثابت لتوزيع الصدمات.
المخاطر الحالية أقل من معدلها طويل الأجل بنحو 31% — السوق يمر بفترة هدوء نسبي. تاريخياً، فترات الهدوء لا تدوم، والأرقام في عمود «عبر الدورة» تمثل ما يعود إليه السوق عادةً.
25 مساراً (0.05%) تجاوزت النطاق المعروض يساراً، و50 مساراً (0.10%) يميناً — ذيل نادر لكنه فعلي في المحاكاة، مُلخّص في الشريطين الرماديين على طرفي الرسم.
الحساسية لافتراض توزيع الصدمات (ν): تحت المحاكاة التاريخية المُرشّحة (FHS) لا يدخل شكل التوزيع (ν) في الحساب أصلاً — الصدمات تُسحب تجريبياً من التاريخ الفعلي (Bootstrap)، لا من توزيع Student-t افتراضي. الجدول التالي يقارن الأرقام الفعلية بما كانت ستكون عليه لو استُخدم افتراض معلمي بديل (Student-t بدرجات حرية مختلفة، أو التوزيع الطبيعي عند ν = ∞) — الصف المظلّل هو الرقم الفعلي المستخدم في بقية هذا التقرير.
سيناريوهات مسمّاة: مقارنة بأسوأ نافذة 21-يوم فعلية في تاريخ المؤشر المركّب، بأزمات معروفة في السوق السعودي (تُعاد إن كانت داخل نطاق البيانات المتوفرة)، وصدمة افتراضية في سعر نفط برنت منقولة عبر بيتا النفط للمحفظة.
| صدمة نفط برنت -30% | بيتا = 0.05، R² = 0.02، أقل من الحد الأدنى (0.05) |
|---|---|
| رفع فائدة ساما +200 نقطة أساس | لا يوجد نموذج لعلاقة سعر الفائدة بعوائد المحفظة في هذا المحرك |
اختبار الأداء التاريخي (Backtest): هل كان هذا النموذج دقيقاً تاريخياً؟ ثلاثة اختبارات منفصلة، كل منها يجيب على سؤال مختلف — تفاصيل كل واحد وما يثبته وما لا يثبته مذكورة أعلى جدوله مباشرة. الإشارة الخضراء تعني توافقاً جيداً مع عدد التجاوزات المتوقع إحصائياً، الكهرمانية تحذير، والحمراء تعني أن النموذج يقلل من تقدير الخطر الفعلي بشكل ملحوظ.
يتحقق من دقة النموذج في التنبؤ بتذبذب اليوم التالي فقط — لا يختبر أفق الـ 21 يوماً الذي تُبنى عليه أرقام هذا القسم.
عند مستوى ثقة 99%، سُجّلت 5 حالة تجاوز فعلية للـ VaR مقابل 5.0 متوقعة إحصائياً على 504 يوم تداول (اختبار كوبيكاختبار يقارن عدد مرات تجاوز الخسارة لحد الـ VaR بالعدد المتوقع إحصائياً — يكشف ما إذا كان النموذج يقلل أو يبالغ في تقدير الخطر. p = 0.986، اختبار كريستوفرسناختبار يفحص توزيع التجاوزات على الزمن: تجاوزات متلاصقة في فترة واحدة إشارة إلى أن النموذج لا يلتقط تجمع الاضطراب. p = 0.951).
عند مستوى ثقة 95%، سُجّلت 30 حالة تجاوز فعلية للـ VaR مقابل 25.2 متوقعة إحصائياً على 504 يوم تداول (اختبار كوبيكاختبار يقارن عدد مرات تجاوز الخسارة لحد الـ VaR بالعدد المتوقع إحصائياً — يكشف ما إذا كان النموذج يقلل أو يبالغ في تقدير الخطر. p = 0.340، اختبار كريستوفرسناختبار يفحص توزيع التجاوزات على الزمن: تجاوزات متلاصقة في فترة واحدة إشارة إلى أن النموذج لا يلتقط تجمع الاضطراب. p = 0.428).
يختبر الأفق المنشور فعلياً (21 يوماً) على نوافذ مستقلة تماماً — اختبارا كوبيك وكريستوفرسن صحيحان إحصائياً هنا.
عند مستوى ثقة 99%، سُجّلت 1 حالة تجاوز فعلية للـ VaR (أفق 21 يوماً) مقابل 1.1 متوقعة إحصائياً على 108 نافذة مستقلة (اختبار كوبيكاختبار يقارن عدد مرات تجاوز الخسارة لحد الـ VaR بالعدد المتوقع إحصائياً — يكشف ما إذا كان النموذج يقلل أو يبالغ في تقدير الخطر. p = 0.938، اختبار كريستوفرسناختبار يفحص توزيع التجاوزات على الزمن: تجاوزات متلاصقة في فترة واحدة إشارة إلى أن النموذج لا يلتقط تجمع الاضطراب. p = 0.988).
عند مستوى ثقة 95%، سُجّلت 5 حالة تجاوز فعلية للـ VaR (أفق 21 يوماً) مقابل 5.4 متوقعة إحصائياً على 108 نافذة مستقلة (اختبار كوبيكاختبار يقارن عدد مرات تجاوز الخسارة لحد الـ VaR بالعدد المتوقع إحصائياً — يكشف ما إذا كان النموذج يقلل أو يبالغ في تقدير الخطر. p = 0.858، اختبار كريستوفرسناختبار يفحص توزيع التجاوزات على الزمن: تجاوزات متلاصقة في فترة واحدة إشارة إلى أن النموذج لا يلتقط تجمع الاضطراب. p = 0.770).
نفس الأفق المنشور، لكن بتقييم يومي لكل نافذة لزيادة القوة الإحصائية — النوافذ متداخلة بطبيعة التصميم، لذا اختبار كوبيك بصيغته القياسية لا ينطبق هنا (انظر التوضيح أسفل الجدول).
عند مستوى ثقة 99%، سُجّلت 11 حالة تجاوز فعلية للـ VaR (أفق 21 يوماً) مقابل 22.7 متوقعة إحصائياً على 2268 يوم تداول متداخل. النتيجة المعتمدة: اختبار z المصحَّح (HAC) عند p = 0.2357 — لا يوجد رفض للنموذج. [تشخيصي فقط، لا ينطبق بصيغته القياسية هنا] اختبار كوبيكاختبار يقارن عدد مرات تجاوز الخسارة لحد الـ VaR بالعدد المتوقع إحصائياً — يكشف ما إذا كان النموذج يقلل أو يبالغ في تقدير الخطر. p = 0.0062.
عند مستوى ثقة 95%، سُجّلت 100 حالة تجاوز فعلية للـ VaR (أفق 21 يوماً) مقابل 113.4 متوقعة إحصائياً على 2268 يوم تداول متداخل. النتيجة المعتمدة: اختبار z المصحَّح (HAC) عند p = 0.6299 — لا يوجد رفض للنموذج. [تشخيصي فقط، لا ينطبق بصيغته القياسية هنا] اختبار كوبيكاختبار يقارن عدد مرات تجاوز الخسارة لحد الـ VaR بالعدد المتوقع إحصائياً — يكشف ما إذا كان النموذج يقلل أو يبالغ في تقدير الخطر. p = 0.1880.
عند تصميم النوافذ المتداخلة، لا ينطبق اختبار كوبيك بصيغته القياسية لأنه يفترض استقلال التجاوزات، وهو افتراض يكسره التداخل بطبيعته. النتيجة المعتمدة في الصفوف أعلاه هي اختبار z المصحَّح (HAC)؛ رقم كوبيك الخام يُعرض في كل صف للشفافية فقط.
بيانات تاريخية: 2014-09-08 — 2026-09-02 (3,038 رصدة تداول للمؤشر المركّب، بمتوسط 196 سهماً يومياً). النموذج: GJR-GARCH(1,1) بتوزيع Student-t (مع أثر الرفع المالي)نموذج يفترض أن التذبذب يتغير عبر الزمن ويتجمع: بعد يوم عنيف ترتفع احتمالية أيام عنيفة أخرى، وبعد الهدوء يميل الهدوء إلى الاستمرار.. المعاملات المقدّرة: α = 0.0659 (SE = 0.0168، t = 3.93)مدى استجابة التذبذب المتوقع لصدمة الأمس: كلما ارتفع، أسرع النموذج في رفع تقديره للمخاطر بعد يوم عنيف واحد.، β = 0.8140 (SE = 0.0133، t = 61.30)مدى تمسك التذبذب بمستواه السابق: كلما ارتفع، طالت ذاكرة النموذج وبطؤت عودته إلى المعدل المعتاد.، γ = 0.1755 (SE = 0.0247، t = 7.11)يقيس عدم تماثل رد فعل السوق: الهبوط الحاد يرفع التذبذب المتوقع أكثر مما يرفعه صعود بالحجم نفسه.، ν = 3.76 (SE = 0.1830، t = 20.53)درجات حرية التوزيع المفترض للصدمات: كلما صغرت، ثقلت الذيول وزاد احتمال الحركات المتطرفة مقارنة بالتوزيع الطبيعي.، الثبات (α+β+γ/2) = 0.9677سرعة تلاشي أثر الصدمة على التذبذب. كلما اقترب الرقم من واحد، بقيت آثار الاضطراب أطول قبل عودة السوق إلى معدله.، عمر النصف للصدمةعدد أيام التداول التي يحتاجها أثر الصدمة على التذبذب حتى يتلاشى نصفه. = 21 يوم تداول، والتذبذب السنوي طويل الأجل = 18.5%. اختبار نسبة الأرجحية بين GJR-GARCH والنموذج المتماثل: LR = 46.51 (درجة حرية = 1، p = < 0.0001) — النموذج المختار: GJR-GARCH. تحمل الأرقام المعروضة خطأ محاكاة يقارب ±0.1 نقطة مئوية.
تعريف: مقارنة الارتباط بين الأسهم في الأوقات العادية مقابل أوقات الضغط (أسوأ 10% من أيام السوق). عادةً ترتفع الارتباطات في الأزمات — مما يعني أن التنويع يفقد فعاليته عندما تحتاجه أكثر.
مثال: في الأوقات العادية، قد يكون الارتباط بين سهمين = 0.3 (ضعيف). لكن في أوقات الضغط يرتفع إلى 0.8 (قوي). هذا يعني أن محفظتك التي تظن أنها متنوعة ستتراجع ككتلة واحدة في الأزمات.
لماذا عليك أن تهتم؟ التنويع الذي يعمل فقط في الأوقات الجيدة لا قيمة له. هذا القسم يكشف إن كانت محفظتك محمية فعلاً في الأزمات، أم أن كل أسهمك ستنهار معاً بمجرد أن تسوء الأمور. إذا كانت الارتباطات في وقت الضغط مرتفعة، فأنت تحتاج لإضافة أصول غير مرتبطة حقاً بالسوق.
كيف تقرأ هذا الجزء؟ قارن تبويب “وقت الضغط” بتبويب “الأوقات العادية”. إذا كانت الخارطتان متشابهتَيْن = ارتباطاتك ثابتة = تنويعك فعّال. إذا كانت خارطة الضغط أكثر خضرة (ارتباطات أعلى) = تنويعك يتفكك في الأزمات. الخلايا التي تقفز من أقل من 0.5 في الأوقات العادية إلى أكثر من 0.8 في وقت الضغط هي نقاط الضعف الحرجة في محفظتك.
مقارنة مصفوفة الارتباط بين فترات الضغط (أسوأ 10% من عوائد السوق) والفترات العادية، مقسّمة إلى مجموعات. الارتباطات ترتفع في أوقات الأزمات مما يقلل فائدة التنويع.
الفترة: 2025-09-03 — 2026-09-02
تعريف: أربع نسب مالية متقدمة لفرز الأسهم بكثافة عالية:
كيف تقرأ هذا الجزول؟ الخريطة الحرارية اللونية تُسهّل الفرز البصري السريع. الأزرق الداكن = القيمة المرغوبة (PEG منخفض، ROE مرتفع، D/E منخفض، Turnover مرتفع). الرمادي = متوسط السوق. البرتقالي/الأحمر = غير مرغوب. الجدول مرتب تنازلياً حسب ROE% افتراضياً — يمكنك إعادة الترتيب بالضغط على أي عمود.
نسب مالية متقدمة لفرز الجودة: نسبة PEG، العائد على حقوق المساهمين، الدين إلى حقوق المساهمين، ومعدل دوران الأصول. البيانات مستخرجة من Yahoo Finance v10 API.
ملاحظة: نسبة PEG = مكرر الربحية (TTM) ÷ معدل النمو المعدّل. يُستخدم تقدير المحللين للنمو المستقبلي (+1 سنة) أولاً، ثم النمو التاريخي (CAGR) كبديل. الحد الأدنى للنمو 2% والأقصى 50%. تاريخ الاسترجاع: 2026-09-03.
مرغوب (PEG منخفض، ROE مرتفع، D/E منخفض، Turnover مرتفع) متوسط غير مرغوب N/G = نمو سلبي/صفري (سهم دوري)
[1] 0يعرض هذا القسم نوعين مختلفين من نمو الأرباح:
كيف تقرأ هذا الرسم؟ | تاريخ الاسترجاع: 2026-09-03
المحور الأفقي (سعر الدخول): مكرر الربحية TTM P/E — كلما ارتفع الرقم زادت تكلفة الاستثمار الأوّلي.
المحور الرأسي (سرعة المحرّك): معدل نمو ربحية السهم المركّب CAGR% (نمو المحلل فقط) — يُظهر مدى سرعة دوران محرّك الشركة الفعلي.
لون الفقاعة (الكفاءة): العائد على حقوق المساهمين ROE% — التدرّج النيلي الداكن يمثّل أداءً إدارياً عالياً.
حجم الفقاعة (الحجم): القيمة السوقية — يُميّز بين الشركات الكبرى والصغرى.
تعريف: بيانات من البنك المركزي السعودي (ساما) عن عمليات نقاط البيع الأسبوعية. تعكس حجم الإنفاق الاستهلاكي الفعلي حسب القطاع (مطاعم، تجزئة، صحة…). تُستخدم كمؤشر مبكر لنمو أو تراجع قطاعات الاقتصاد الحقيقي.
مثال: إذا ظهر أن قطاع “المطاعم والمقاهي” ارتفعت قيمة عملياته 12% أسبوعياً، فهذا يشير إلى انتعاش الإنفاق الاستهلاكي — مما قد ينعكس إيجابياً على أسهم شركات الأغذية والضيافة.
لماذا عليك أن تهتم؟ بيانات نقاط البيع هي “اقتصاد حقيقي في الوقت الفعلي”. السوق يسعّر التوقعات، لكن هذه البيانات تعكس الواقع الفعلي للإنفاق. عندما تتباعد أسعار أسهم قطاع ما عن بيانات الإنفاق الفعلي لذلك القطاع، يكون هناك فرصة أو خطر يستحق الانتباه.
كيف تقرأ هذا الجزء؟ ركّز على عمود “التغيير الأسبوعي %” — الأخضر يعني نمو الإنفاق والأحمر يعني تراجعه. قارن القطاعات ببعضها: إذا ارتفع الإنفاق على “الترفيه” وتراجع على “الملابس” في نفس الأسبوع = تحوّل في سلوك المستهلك. ابحث في الرسم البياني عن الاتجاهات متعددة الأسابيع — الموجة المتصاعدة أهم من الرقم الأسبوعي.
بيانات عمليات نقاط البيع الأسبوعية الصادرة عن البنك المركزي السعودي (ساما). تعكس حركة الإنفاق الاستهلاكي حسب القطاع، وتُستخدم كمؤشر استباقي لنمو القطاعات.
المصدر: SAMA Weekly Points of Sale Transactions Report | التحديث: أسبوعي
الفترة: 2025-11-22 — 2026-08-29
تعريف: بيانات المعروض النقدي الأسبوعية من ساما. ثلاثة مقاييس: ن1 (النقد الجاهز + الحسابات الجارية)، ن2 (ن1 + الودائع الادخارية والزمنية)، ن3 (ن2 + الودائع طويلة الأجل). التباين بين ن1 ون3 يكشف سلوك المجتمع المالي.
مثال: إذا انكمش ن1 بنسبة -0.5% لكن توسع ن3 بنسبة +1.2%، فهذا يعني أن الناس يحولون أموالهم إلى ودائع ادخارية — إشارة إلى أسعار فائدة جذابة. العكس (توسع ن1 وانكماش ن3) علامة تحذيرية.
لماذا عليك أن تهتم؟ السيولة هي وقود الأسواق المالية. عندما يتوسع المعروض النقدي، تجد الأموال طريقها للأسهم والعقارات. عندما ينكمش، يتحول المستثمرون للأصول الأكثر أماناً. متابعة هذه البيانات تعطيك مؤشراً مبكراً على توجه السيولة في الاقتصاد قبل أن تنعكس على أسعار الأصول.
كيف تقرأ هذا الجزء؟ الأرقام المهمة هي أعمدة “التغيير الأسبوعي %” لكل من ن1 ون2 ون3. ن1 موجب + ن3 سالب = تدفق نقدي قصير المدى = بيئة مواتية للأسهم قصيرة الأجل. ن1 سالب + ن3 موجب = هجرة نحو ادخار طويل الأجل = إشارة حذر. ن1 ون3 سالبان معاً = انكماش كلي في السيولة = احذر من ضغط على أسعار الأصول.
بيانات عرض النقود الأسبوعية الصادرة عن البنك المركزي السعودي (ساما). تعكس مستويات السيولة والمعروض النقدي في الاقتصاد عبر ثلاثة مقاييس: السيولة الفورية (ن1)، الثروة المحفوظة (ن2)، والاقتصاد الشامل (ن3).
المصدر: SAMA Weekly Money Supply Report | التحديث: أسبوعي
بداية الفترة: 27 Jun 2019 | نهاية الفترة: 27 Aug 2026 | عدد التقارير: 114 | التغير الأسبوعي %: التغيّر الأسبوعي كما ورد في تقرير ساما (أسبوع على أسبوع)
المعنى الاقتصادي: لا يوجد تباين واضح بين السيولة الفورية والاقتصاد الشامل.
واقع السوق: المعروض النقدي يتحرك في اتجاه موحد دون تباين هيكلي.
M1: 3.51% | M3: 3%